

前回までに述べたように、ブレンデッドファイナンスは、資金を単に混ぜ合わせるものではない。異なるリスク許容度や目的を持つ資金・支援を組み合わせ、社会課題解決事業に民間資金が参加できる条件を整える仕組みである。
第3回では、第2回で示した4つの設計論点のうち、「誰がどのリスクを引き受けるか」を掘り下げる。リスク分担の方法には、保証、助成、技術支援などもあるが、本稿では、損失負担の順序と返済順位を変える資本構造に焦点をあて、初期損失(ファーストロス)を担う触媒的資金、劣後資金、シニア資金から成る「3層構造」を提示し、誰がどの機能を担いうるのかを整理する。
なぜ社会課題解決事業には民間資金が入りにくいのか
第2回で整理したように、社会課題解決事業には、需要や事業成果の不確実性、期待収益の不足、損失への懸念、資金回収の難しさなどのリスクがあり、民間資金の参加障壁となっている。第3回では、こうしたリスクを資本構造の中でどのように分担するかを中心に考える。
すべての資金供給者が同じ条件で参加する必要はない。むしろ、リスクを分解し、損失の負担順序や返済順位を分けることで、それぞれの主体が担える範囲で参加しやすくなる。その代表的な資本構造が以下の「3層構造」である。
リスク分担の「3層構造」
ブレンデッドファイナンスにおける「3層構造」とは、案件において、損失負担や返済順位の異なる資金を組み合わせる資本構造である。
一般に、最初に損失を負担する資金、これに続く中間的なリスクを担う資金、返済順位が高く相対的に低いリスクで参加する資金を組み合わせる。前順位の資金が一定の損失を吸収することで、後順位の資金のリスクは抑えられる。この構造により、本来であれば参加が難しかった民間金融機関や機関投資家なども、案件に参画しやすくなる。
第1層:ファーストロスを担う触媒的資金
第1層は、案件に損失が生じた場合に、最初にその損失を引き受ける「ファーストロス」を含む層である。事業性が十分に見えない案件や、社会的意義は高いものの収益化に不確実性がある案件において、後続の資金が負うリスクを軽減する役割を果たす。
この層は、案件そのものの投融資可能性を高める「触媒」として機能する。高い収益を得ることよりも、民間資金だけでは引き受けにくい不確実性を受容し、後続資金の参加条件を整えることが期待される。
第2層:中間的なリスクを担う劣後資金
第2層は、第1層よりは損失負担の順位が後である一方、第3層より先に損失を負担する、劣後資金の層である。この層は、一定の事業性や返済可能性が見込まれるものの通常の融資・投資に至らない、なおリスクが高い案件に対して、収益の変動、担保の不足、長期の資金回収などを引き受ける役割を果たす。
第2層には、劣後ローン、劣後出資など、さまざまな手法があり得る。第2層の役割は、第1層が受け止める初期・高リスクの部分と、第3層が求める安定性との間をつなぐことである。この層が存在することで、案件全体のリスク分担はより滑らかになり、シニア資金の参加条件が整いやすくなる。
第3層:規模拡大を担うシニア資金
第3層は、返済順位や分配順位が最も高い、シニア資金の層である。原則として、第1層、第2層が一定の損失を吸収した後に損失が及ぶため、相対的に限定されたリスクのもとで参加できる。案件への大規模かつ安定的・継続的な資金供給を担うことが期待される。
第3層に求められるのは、社会課題解決事業を一部の先進的な取り組みにとどめず、より大きな規模で持続的に広げる資金供給力である。その参加を可能にするためには、第1層・第2層による適切なリスク分担が肝となる。
3層を横断して支える非金融的支援
市場形成に向けた制度整備、事業性調査、実証、データ整備、成果測定・評価、案件組成、経営支援(販路拡大、技術提供、人材面の支援)などの非資金的支援は、特定の層だけに属するものではない。これらは、事業や案件そのものの不確実性を低下させ、各層の資金が参加できる条件を整える横断的な機能である。
各主体が担いうる機能
日本国内でブレンデッドファイナンスを考える際、この3層構造において各主体が担いうる主な機能の例を以下に示す。
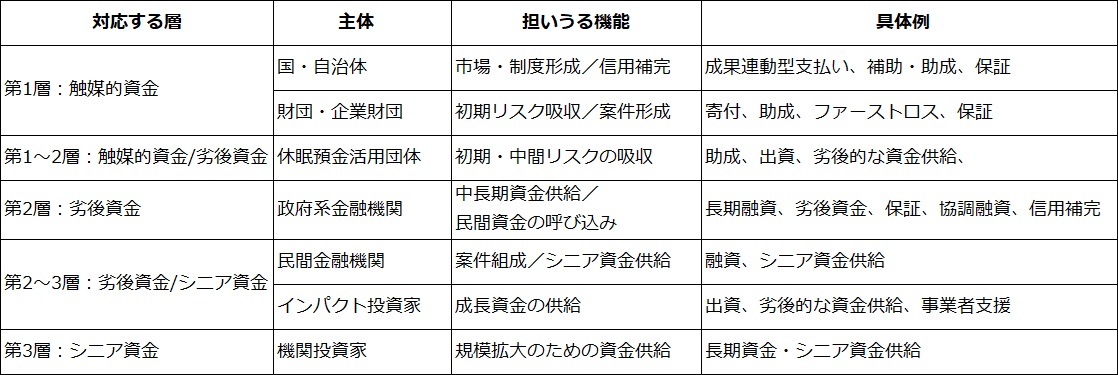
出所:著者作成
日本で求められるリスク分担の設計
日本でも、政府系金融機関、メガバンク、地域金融機関、自治体、財団、企業、休眠預金を活用する団体、インパクト投資家などを通じて、社会課題解決に資する資金や支援はすでに存在している。
課題は、それぞれの資金・支援が、リスク分担という観点から十分に設計・接続されているとは限らない点にある。助成、融資、出資、保証、伴走支援が個別に提供されていても、どのリスクを誰が負い、どの資金の参加条件を整えるためのものなのかが不明確であれば、民間資金の呼び込みにはつながりにくい。
案件ごとに、少なくとも次の点を明確にする必要がある。
• 事業にはどのようなリスクがあるのか
• そのうち、民間資金だけでは引き受けにくいリスクは何か
• どのリスクを、助成・保証・劣後資金・シニア資金などで分担するのか
• 事業で必要とされる非金融的支援は何か
• それぞれの機能を担いうる主体は誰か
• シニア資金など、後順位の資金提供者が参加するために、どのような条件整備が必要か
• 一部の主体が相対的に不利な条件の投融資を行う背景や理由は何か、事業にどのような社会的意義があるのか
社会課題解決事業への資金供給を広げるために必要なのは、各主体の目的、リスク許容度、専門性に応じて役割を分担し、案件全体として成立する資本構造をつくることである。
おわりに
社会課題解決事業に資金供給可能な案件が少ないと結論づけるのは早い。案件に含まれるリスクを丁寧に分解し、損失負担の順序や返済順位を設計し直すことで、これまで参加が難しかった資金の参加余地が生まれる可能性がある。
日本版ブレンデッドファイナンスの出発点は、「誰が資金を出すか」だけではなく、誰が、どのリスクを、なぜ担いうるのかを明らかにすることである。触媒的資金、劣後資金、シニア資金という3層構造は、資本構造を通じたリスク分担を考えるための代表的な設計図となる。
次回は国内外の事例をもとに、民間資金の参加を妨げていた障壁に対し、損失保護、採算補完、技術支援、リターンの譲歩など、どのような手段が組み合わされたのかを確認する。また、日本で既存の資金供給主体をどのように組み合わせ得るのかを考える。
参考文献
Organisation for Economic Co-operation and Development. (2025). OECD DAC blended finance guidance 2025. OECD.
Convergence. (2025). The state of blended finance 2025. Convergence.
DFI Working Group on Blended Concessional Finance for Private Sector Projects. (n.d.). Blended concessional finance for private sector projects.
British International Investment, Glasgow Financial Alliance for Net Zero, & Boston Consulting Group. (n.d.). Scaling blended finance II: Optimising catalytic capital in blended finance funds.
※記事は執筆者の個人的見解であり、日本総研の公式見解を示すものではありません。
関連リンク
連載:日本版ブレンデッドファイナンスを考える
・【第1回】 なぜ今、日本でブレンデッドファイナンスなのか
・【第2回】 ブレンデッドファイナンスは何を「ブレンド」しているのか
・【第3回】 誰がどのリスクを引き受けるのか ブレンデッドファイナンスの「3層構造」