

「安定供給」・「安全保障」重視のエネルギー政策
2027年度から第8次エネルギー基本計画の検討が始まる見通しだ。第7次エネルギー基本計画の策定以降の政策展開をどう総括し、次の3年間、さらにはその先の2040年に向けてどのような方向性を描くのか、エネルギー関係者の関心は高い。
なかでも電力は、これまでもこれからもエネルギー需給の中核を担う存在であり、その制度設計は日本のエネルギー事情を大きく左右するといっても過言ではない。
2025年2月に閣議決定された第7次エネルギー基本計画では、従来掲げられてきた「可能な限り原発依存度を低減する」との文言が削除され、次世代革新炉への建て替えの具体化や、安定供給に必要な火力発電の容量(kW)の維持・確保など、安定供給を重視する方向へと大きく舵が切られた。
高市政権の発足後も、安定供給を重視する基調は維持されている。2025年12月には「メガソーラー対策パッケージ」が取りまとめられ、その後、地上設置型の事業用太陽光は2027年度以降、FIT/FIP制度※1による新規支援の対象外となることが決まった。こうした動きからは、安定供給・安全保障の観点が政策判断に反映されていることがうかがえる。
制度支援の違いが、電源間の取引コストに差をもたらしている
第7次エネルギー基本計画の策定以降、安定供給を重視する観点から、安定電源である原子力や火力発電所への投資を促す機運が高まり、政策面での後押しも進められてきた。
その象徴が長期脱炭素電源オークション※2の制度改定である。WACC※3や金利補正※4の見直し、物価変動への対応、脱炭素燃料に対する価格差の補填※5など、初回にはなかった措置が、回を重ねるごとに講じられ、原子力・火力発電事業者にとっての投資予見性は格段に高まった。
一方、太陽光や風力については、支援の重点が見直されつつある。第7次エネルギー基本計画では太陽光を中心に大幅な導入拡大が目標に掲げられたが、ペロブスカイト太陽電池など国内産業の育成に資する一部の分野を除き、支援対象の絞り込みが進んでいる。
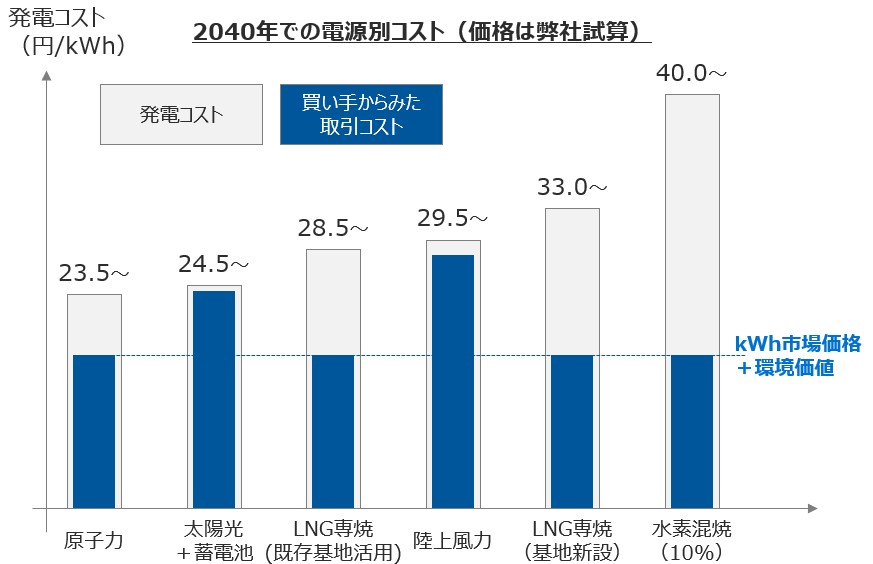
しかし、物価上昇を織り込んで2040年時点の発電コストを試算すると、太陽光+蓄電池併設(24.5円/kWh~)は原子力(23.5円/kWh~)と遜色のない水準にあり、陸上風力(29.5円/kWh~)もLNG専焼(既存基地活用)(28.5円/kWh~)と同程度となる。一方、LNG基地の新設を伴うLNG専焼(33.0円/kWh~)や水素混焼(10%)(40.0円/kWh~)は割高となる(図表参照)。
ただし、買い手から見た取引コストで比較すると、様相は異なる。長期脱炭素電源オークションにより固定費の回収が見込める原子力や火力は、同オークションの市場価格規律※6の下、kWh市場価格と環境価値※7の水準で取引できる。一方、FIT/FIP制度を活用しない前提とした場合、太陽光や陸上風力は、容量市場※8の収益を除く発電コストの大半を、市場取引やPPA※9を通じて回収する必要がある(図表参照)。その結果、発電コストの大小と取引コストの大小が必ずしも一致せず、経済性に見合った電源選択を促すシグナルが働きにくい構造となっている。なお、同オークションの支援に要する費用は、容量拠出金※10を通じて最終的には広く需要家が負担することになる。
(注)
物価上昇は、CAPEX※11は建設工事費デフレーター、OPEXはCPIの実績の半分の割合で進むと想定。
発電コストは、発電コスト検証WG、長期脱炭素電源オークションの上限価格、業界団体のアンケート調査結果に基づきCAPEX、OPEX、IRRなどを設定し、CAPEXの将来のコスト低減は織り込まない。
燃料価格は、LNGは直近1年間の実績値、水素は100円/Nm3にそれぞれ物価上昇を考慮。買い手からみた取引コストは、原子力・LNG専焼・水素混焼は長期脱炭素電源オークションの市場価格規律に従い、kWh市場価格と環境価値の過去実績に物価上昇を考慮して算定。太陽光+蓄電池・陸上風力はFIT/FIP制度を活用せず、発電コストから容量市場収益(直近のオークション結果に物価上昇を考慮)のみを除いた価格とした。
物価上昇は、CAPEX※11は建設工事費デフレーター、OPEXはCPIの実績の半分の割合で進むと想定。
発電コストは、発電コスト検証WG、長期脱炭素電源オークションの上限価格、業界団体のアンケート調査結果に基づきCAPEX、OPEX、IRRなどを設定し、CAPEXの将来のコスト低減は織り込まない。
燃料価格は、LNGは直近1年間の実績値、水素は100円/Nm3にそれぞれ物価上昇を考慮。買い手からみた取引コストは、原子力・LNG専焼・水素混焼は長期脱炭素電源オークションの市場価格規律に従い、kWh市場価格と環境価値の過去実績に物価上昇を考慮して算定。太陽光+蓄電池・陸上風力はFIT/FIP制度を活用せず、発電コストから容量市場収益(直近のオークション結果に物価上昇を考慮)のみを除いた価格とした。
(出所)各種情報に基づき日本総研作成
S+3Eの原点に立ち返り、経済効率性やエネルギー自給率、脱炭素も視野に入れた電源間のイコールフッティングを
昨今の地政学リスクを踏まえれば、安定供給と安全保障を優先する現在の政策方針に異論はない。
ただし、エネルギー自給の観点から見れば、燃料の調達を海外に依存せざるを得ない火力と、最終的にはプラントごとの再稼働判断に委ねられる原子力だけで十分なのかは、改めて検証する必要がある。
加えて、米国の政権交代による脱炭素回帰の可能性も見逃せない。2028年の大統領選挙の結果次第では、自国第一主義的な路線から転換し、脱炭素への機運が再び高まる可能性もある。米国のスタンスが変われば世界全体の潮流にも少なからず影響が及び、脱炭素への取組が再び脚光を浴びることも考えられる。
エネルギー政策の基本方針であるS+3E※12を堅持しつつも、時代の要請に応じて重視する要素が変わることは理解できる。しかし、将来の不確実性への対応を踏まえ、安定供給を重視する一方で、経済効率性、環境適合性の観点が相対的に劣後しすぎていないか、今一度振り返る機会を設けるのが適切であろう。
来年度から本格化する第8次エネルギー基本計画の議論に先立ち、発電コストと制度支援の関係を電源横断で検証すること、すなわち電源間のイコールフッティング※13が確保されているかを、検討の出発点となる論点の一つとして、政府にはぜひ取り上げていただきたい。
用語解説
※1 FIT/FIP制度:FIT(固定価格買取制度)は、再生可能エネルギーで発電した電気を国が定める価格で一定期間買い取る制度(2012年開始)。FIP(フィード・イン・プレミアム)制度は、発電事業者が市場等で売電した際に、市場価格に一定のプレミアムを上乗せして交付する制度(2022年開始)。
※2 長期脱炭素電源オークション:脱炭素電源への新規投資を促すため、落札電源に原則20年間、固定費水準の容量収入を確保する入札制度。電力広域的運営推進機関が実施し、2023年度に初回の入札が行われた。落札事業者は、卸電力市場等の他市場で得た収益の約9割を還付する。
※3 WACC:加重平均資本コスト(Weighted Average Cost of Capital)。株主資本コストと負債コストを資本構成比で加重平均したもの。長期脱炭素電源オークションでは、応札価格の上限や容量収入の算定に用いる資本コストの水準として設定される。
※4 金利補正:応札後の金利変動を容量収入に反映させる仕組み。金利上昇に伴う資金調達コストの増加を、事業者が単独で負担するリスクを軽減する。
※5 価格差の補填:水素やアンモニアなどの脱炭素燃料と、既存の化石燃料との価格差を補う措置。脱炭素燃料の割高な調達コストを、事業者が単独で負担するリスクを軽減する。
※6 市場価格規律:長期脱炭素電源オークションの落札電源が他市場で得る収益(還付額の算定対象)について、市場価格の水準を基準とすることを求めるルール。本稿では、落札電源の電気や環境価値が市場価格の水準で取引されることを指す。
※7 環境価値:再生可能エネルギーや原子力など、発電時にCO2を排出しない電源で発電した電気が持つ付加価値。非化石証書などの形で、電気そのものとは別に取引される。
※8 容量市場:将来(原則4年後)に必要な供給力(kW)をあらかじめ確保するため、電力広域的運営推進機関がオークションで調達する市場。落札した発電事業者は、容量に応じた収入を得る。
※9 PPA:電力購入契約(Power Purchase Agreement)。発電事業者と需要家(または小売電気事業者)が、電気や環境価値を長期にわたり一定の条件で売買する契約。
※10 容量拠出金:容量市場や長期脱炭素電源オークションで落札電源に支払われる費用を賄うため、小売電気事業者等が電力広域的運営推進機関に支払う負担金。最終的には電気料金を通じて需要家が負担する。
※11 CAPEX:設備投資費(Capital Expenditure)。発電所の建設費など初期投資にかかる費用。これに対し、運転・維持にかかる費用をOPEX(Operating Expenditure)という。
※12 S+3E:安全性(Safety)を大前提に、安定供給(Energy Security)、経済効率性(Economic Efficiency)、環境への適合(Environment)の同時達成を目指す、日本のエネルギー政策の基本方針。
※13 イコールフッティング:競争条件を対等にすること。本稿では、電源間で制度支援の条件をそろえ、発電コストなどの経済性に基づいて電源を比較・選択できる状態を指す。
※記事は執筆者の個人的見解であり、日本総研の公式見解を示すものではありません。