

オピニオン
【中堅企業の価値向上】 成長投資に向けた投資余力分析の実践
2026年10月05日 山下泰史
1.投資余力分析が必要な背景
近年、「資本コストや株価を意識した経営」の要請(注1)に加え、2025年2月に策定された「中堅企業成長ビジョン(注2)」や、2026年7月に公表された「成長投資ガイダンス(注3)」においても、企業価値向上に向けた成長投資の重要性が強調されている。とりわけ中堅企業には、設備投資、研究開発投資、人材投資、M&Aなどを通じて、日本経済の成長と生産性向上を牽引する役割が期待されている。
一方で、成長投資の必要性を認識していても、自社がどこまでリスクを取ることができるのか判断するのは容易ではない。中堅企業の中には、長らく既存事業の維持・更新投資を中心としてきたために、成長投資の検討や実行に不慣れな企業も少なくない。その結果として自己資本の蓄積が進み、現預金等が積みあがっている企業も見られる。こうした企業は、かつてであれば財務の安全性が高いと評価されるものであったが、昨今、とりわけ上場企業においては、短期的な収益を追い求める大株主が突如として現れ、増配や自己株式の取得といった資本効率の改善・株主還元を求める要求の延長線上で、最悪の場合、事業の売却による会社の解体にまで発展するケースもある。非上場企業の場合にはそうした事態は生じにくいものの、金融機関や経営権を有するファミリーにおいても、蓄積した資本をどのように有効活用するのかを問う視線は強まりつつある。分厚い自己資本は、もはや安全性の証しとしてのみ受け止められるわけではなく、それをどのように成長に振り向けられるかが問われていると言える。
本来、成長投資は、将来どのような事業ポートフォリオを構築し、顧客や社会にどのような価値を提供していたいかという定性的な事業の将来像を起点に、必要な投資テーマと投資額を導くのが筋である。そのうえで、実現したい売上・利益や財務構造といった定量的な将来像との整合を図ることになる。
しかし現実には、事業の将来像や成長シナリオを具体化できず、投資テーマの議論が前に進まない企業もある。そのような場合には、まず数年後の売上・利益、バランスシートの構成といった定量的な将来像を仮置きし、そこから逆算して成長投資の規模や方向性を考えるアプローチも有効である。
成長投資は、短期的には減価償却費や支払利息の増加を通じて収益性・資本効率を押し下げ、借入やキャッシュアウトによって財務安全性を悪化させる場合がほとんどであるが、こうした影響をどこまで許容できるかは、株主や金融機関との関係、事業継続に必要な財務基盤、経営者として譲れない条件など、企業ごとに大きく異なる。したがって投資余力を考える際には、現預金や借入余力だけでなく、人材・組織面の余力も含めて把握したうえで、自社が許容できるリスクの範囲を定め、社内および主要なステークホルダーとの間で認識をそろえておきたい。
以下では、投資余力分析の流れを、①定量的な将来像とリスク許容度の設定、②投資余力の源泉の整理、③シミュレーションによる投資余力の把握、④投資余力を踏まえた成長投資の方向性検討、の4段階に分けて解説する。
2.定量的な将来像とリスク許容度の設定
出発点となるのは、成長投資を実行した後に自社がどのような業績・財務状態にありたいかを、P/L・B/Sの将来像として描くことである。
売上高や利益といったP/L上の目標にとどまらず、自己資本比率や有利子負債水準、さらにはROA、ROEといった資本効率指標まで含めて将来像を描いておきたい。近年は、利益成長に加え、投下した資本をどれだけ効率的に活用できているかに目が向けられており、成長投資ガイダンスにおいても、資本効率の改善と投下資本の拡大を両立させることの重要性が指摘されている。
もっとも、成長投資にはリスクテイクが伴う。将来の成長を実現するために、一時的に利益率や資本効率が低下したり、借入が増加したりすることは、むしろ避けがたい。だからこそ、最終的な到達点と併せて、その過程でどのような状態までは許容するのかを整理しておく必要がある。
その際に着目すべき視点は、大きく次の3つに整理できる。
(1)事業継続性を担保できるか
景気後退や需要減少・原材料価格の高騰といった想定外の事態が発生した場合でも、事業継続に必要な資金を確保できる状態を保っておかなければならない。現預金を月商3か月分以上保有する、人件費数か月分に相当する手元資金を確保するといった基準を、事業特性に応じて設けるとよい。
(2)対外的な信用力を維持できるか
成長投資による一時的な財務指標の悪化が、市場や金融機関から許容される範囲に収まるのか否かも、あらかじめ確かめておきたい。金融機関が重視する債務償還年数や自己資本比率などの財務健全性指標に加え、ROEや配当方針など株主が期待する資本効率・還元水準についても、一定の下限を設定しておく方法が考えられる。
(3)経営者として譲れない条件を満たせるか
財務指標だけでは測れない、企業固有の経営方針や企業文化に根ざした条件も見落とせない。赤字決算は避けたい、配当は維持したい、将来のM&A機会に備えて一定の資金は確保しておきたい、といった考え方である。こうした条件は企業ごとに異なるものの、経営判断を左右する重みを持つため、成長投資の検討に先立って明確にしておきたい。
3.投資余力の源泉の整理
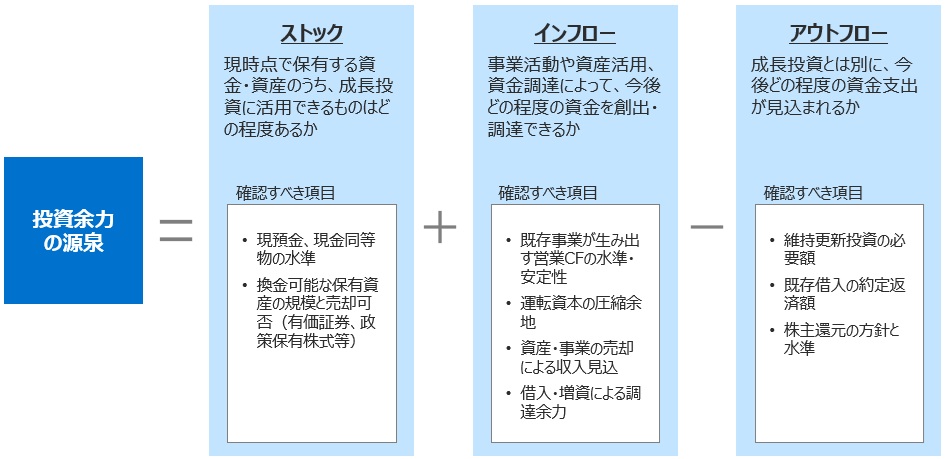
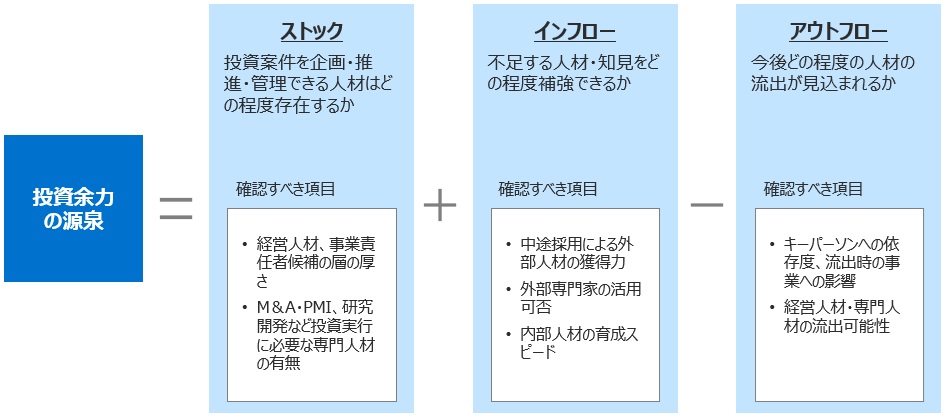
次に、投資余力の源泉となる経営資源と資金の流れを整理する。ここでの整理は、後述するシミュレーションの前提条件そのものとなる。源泉は、現在保有しているものを示す「ストック」、今後創出・調達が見込まれる「将来インフロー」、成長投資とは別に今後の支出が見込まれる「将来アウトフロー」の3つに分けて捉えると見通しがよい。そしてこの3分類は、「カネ」だけでなく「ヒト・組織」にも当てはめて考えたい。
(1)カネの観点
投資余力というと、現預金、有価証券、政策保有株式など、直ちに資金化できる資産(ストック)だけに目が向きがちである。しかし前節で述べた通り、成長投資は将来にわたる財務状況の変化と、それに対するリスク許容度を踏まえて意思決定するべきものである以上、現時点のストックだけで投資余力を測るのは適切ではない。
例えば、同じ現預金残高を有する企業であっても、既存事業から安定的にキャッシュを創出できているか否か、既存事業の運営に当たって維持更新投資や借入返済による支出がどの程度発生するかによって、実行可能な成長投資の規模は大きく変わってくる。
投資余力を適切に把握する鍵は、現時点の資産残高(ストック)に加え、既存事業や資産・事業の売却によって創出されるキャッシュインフローと、維持更新投資・借入返済、株主還元など成長投資に先立って必要となるアウトフローを、一体として捉えることにある。
(2)ヒト・組織の観点
もう一つの軸が、ヒト・組織である。中堅企業の成長投資では、資金制約よりも人材・組織の制約が先にボトルネックとなるケースが少なくない。設備投資やM&Aの原資を確保できたとしても、それを企画・実行・管理できる人材や組織体制が伴わなければ、投資は成果に結びつかない(注2)。ヒト・組織についても、カネと同じ3分類で棚卸ししておきたい。
4.シミュレーションによる投資余力の把握
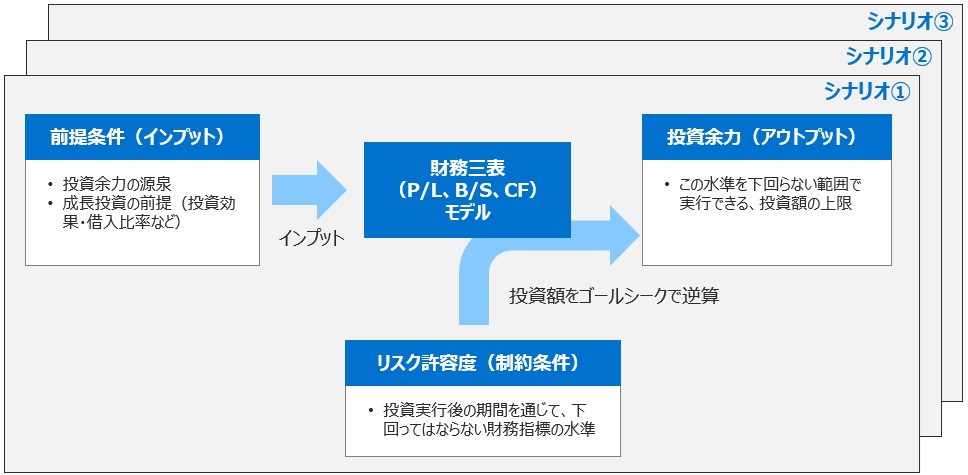
ストック、将来インフロー、将来アウトフローを整理したら、それらを基礎条件として、成長投資後の財務状態をシミュレーションする段階に移る。
例えば、Excel等のシミュレーションツール上で、ストックとして現預金、有利子負債、換金可能な資産等を、将来インフローの前提として売上数量、販売単価、既存事業の収益性、資産・事業の売却収入等を、将来アウトフローとして維持更新投資、既存借入の返済、株主還元等を置く。そのうえで、成長投資に関する仮説として、借入比率、実行時期、投資による売上増加・コスト削減、効果が現れるまでの期間などを重ねれば、将来のP/L・B/S・CFが試算できる。
また、ここに第2節で検討した投資実行後の期間を通じて下回ってはならない財務指標の水準(リスク許容度)を定めておけば、それを満たす範囲での最大の投資額が逆算される。あとは、外部環境や内部環境の変化を想定して、売上成長率、コストインフレ率、金利などについて複数のシナリオを置き、シナリオごとに逆算された投資額を並べてみれば、自社がどの程度の成長投資まで実行可能なのかが、より具体的に見えてくる。
目指すべきは、シミュレーションの精度を極限まで高めることではなく、成長投資について議論できる土台を築くことである。経営陣が同じ前提条件と試算結果を共有すれば、金利やインフレ率といった外部環境、シェアや販売単価といった競争環境、人員数やコスト構造といった内部環境について、具体的な検討が動き出しやすくなる。シミュレーションツールは、こうした市場・競合・自社に関する3Cの議論を促すことによって、事業・経営課題や実行可能な投資規模についての認識を共有し、現実的な成長シナリオを描くための共通言語として機能し得る。
5.投資余力を踏まえた成長投資の方向性検討
ここまでの分析を通じて、自社が現実的に取り得る成長投資の方向性が浮かび上がってくる。例えば、
•想定以上に投資余力があり、M&Aも選択肢になり得る
•当面は既存事業の延長線上での設備投資や人材投資が中心となる
•次の成長投資に進むには、まず不採算事業や成熟事業の見直しによる事業ポートフォリオの再構築が必要になる
•想定している成長投資の規模を考慮すると、資本効率の観点からは株主還元を増やす方がよい
といった示唆が得られることも少なくない。
繰り返しになるが、成長投資は本来、企業のビジョンや成長ストーリーから導かれることが望ましいものであるが、こうした投資余力分析を通じて自社の選択可能な範囲を可視化することで、より実現可能性の高い成長戦略の議論につながることが期待される。
6.おわりに
これまで多くの中堅企業では、設備の維持・更新投資が中心であり、成長投資そのものを体系的に議論する機会は必ずしも多くなかった。しかし、資本効率を意識した経営が求められる中、投じた資本に対するリターンが問われる以上、使途の定まらない資金を手元に置き続けることが見過ごされなくなっている。また、金利のある世界への転換によって調達コストが重みを増し、投資に求められるリターンの水準もまた引き上げられている。
寝かせておくことも、安易に投じることも許されない。こうした環境では、限られた資金をどの事業にどれだけ振り向けるのか、その判断の根拠を自らの言葉で説明することが中堅企業にとっても避けられない経営課題となる。
投資余力分析は、その説明に耐える資本配分を組み立てるための出発点となる。分析の結果、自社には想定以上に成長投資の余地があると分かる場合もあれば、次の成長投資に進む前に事業ポートフォリオの見直しが必要であることが明らかになる場合もある。いずれにせよ、そこで得られる最大の成果は、経営陣が同じ数字と前提を手にして、将来の資本配分について具体的に議論できる状態が生まれることに他ならない。投資余力分析を数値の確認作業で終わらせず、次の成長に向けた意思決定の共通の土台として活用いただきたい。
(注1)東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応について
 」(2023年3月31日)。
(注2)経済産業省「中堅企業成長ビジョン
」(2025年2月)。中堅企業の役割・課題と官民で取り組むべき事項を整理したもので、資金調達やM&Aにかかる経営人材・ノウハウ不足が課題として挙げられている。(注3)経済産業省「成長投資ガイダンス―価値創造の拡大を通じた企業の持続的成長に向けて―
」(2026年7月21日公表)。※記事は執筆者の個人的見解であり、日本総研の公式見解を示すものではありません。